Pianificazione finanziaria
Partiamo dagli obiettivi, dai tempi e dalle esigenze di liquidità. Solo dopo si ragiona sugli strumenti, non il contrario.
Come iniziare
Approfondimenti, pianificazione e strategie per comprendere meglio il denaro e prendere decisioni consapevoli.
Scopri le soluzioniPartiamo dagli obiettivi, dai tempi e dalle esigenze di liquidità. Solo dopo si ragiona sugli strumenti, non il contrario.
Come iniziareCosti, rischi e orizzonte temporale vengono messi nero su bianco. Le scelte si confrontano con i numeri, non con le notizie del giorno.
Vedi le soluzioniLinguaggio semplice, documenti chiari e nessun conflitto nascosto: ogni passaggio è spiegato e resta consultabile nel tempo.
ScriviciOgni percorso tocca più aree insieme. Le presentiamo separate per aiutarti a capire da dove partire.
Rendere comprensibili le scelte finanziarie di tutti i giorni: risparmio, investimento, previdenza e protezione della famiglia.
Ascoltiamo prima di proporre, scriviamo ciò che decidiamo e rivediamo il piano quando cambia la tua vita, non quando cambiano i titoli dei giornali.
Un piano chiaro vale più di qualsiasi previsione sui mercati.
Inizia dall’ascolto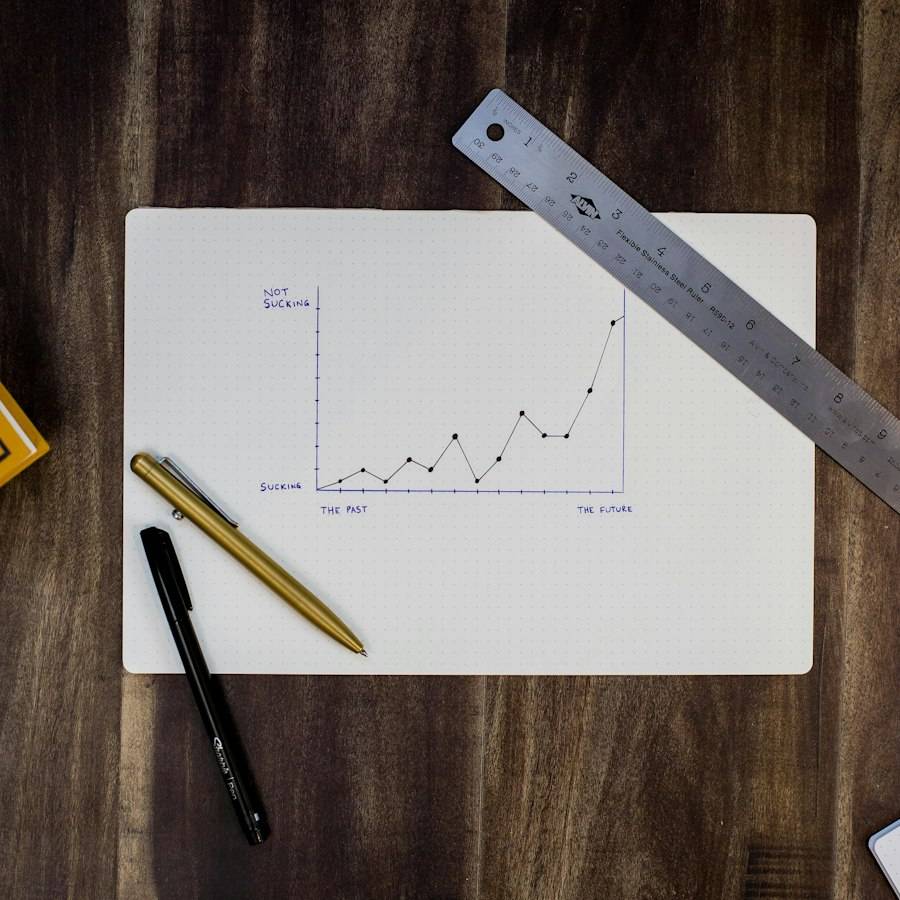
Obiettivi, tempi, situazione familiare e propensione al rischio.
Entrate, uscite, patrimonio, debiti e coperture già in essere.
Un documento scritto con priorità, scenari e scelte motivate.
Verifiche periodiche e aggiornamenti quando cambia qualcosa.
Schema illustrativo del percorso: tempi e contenuti si definiscono caso per caso.
Dal primo budget alla pianificazione della pensione: un unico interlocutore e un piano scritto.
Richiedi informazioniEsempi illustrativi: non si riferiscono a clienti reali e non indicano risultati ottenuti.
Stipendio regolare, nessun risparmio strutturato. Il percorso parte dal budget mensile, costruisce un fondo di emergenza e solo dopo valuta un accantonamento periodico di lungo periodo.
Mutuo in corso e obiettivo di sostenere gli studi universitari. Si definiscono importi e scadenze per ciascun figlio e si verifica che le coperture proteggano il reddito familiare.
Trent’anni di contributi e una liquidità consistente sul conto. Si stima il reddito in pensione, si valuta la previdenza complementare e si pianifica come utilizzare il capitale nel tempo.
Tutto inizia con una richiesta tramite il modulo di contatto. Ti ricontattiamo per un primo colloquio conoscitivo, in cui capiamo esigenze e obiettivi. Se decidiamo di lavorare insieme, concordiamo per iscritto contenuti, tempi e costi del percorso prima di iniziare.
Per il primo colloquio bastano i tuoi obiettivi e un’idea generale della situazione. Per l’analisi vera e propria servono di solito: entrate e spese mensili, saldi di conti e depositi, eventuali finanziamenti, investimenti e polizze in essere, e l’estratto conto contributivo INPS se il tema è la pensione.
Seguiamo quattro fasi: ascolto, analisi, piano scritto e revisione. Il piano elenca gli obiettivi in ordine di priorità, le ipotesi utilizzate e le scelte da compiere, con le relative motivazioni. Viene aggiornato quando cambiano la tua situazione o i tuoi obiettivi.
Ogni investimento comporta rischi: il valore può scendere e si può perdere in parte o del tutto il capitale investito. Esistono inoltre rischi di liquidità, di cambio, di emittente e di inflazione. Diversificazione e orizzonte temporale adeguato possono ridurre alcuni rischi, ma non eliminarli. Nessun rendimento è garantito e i risultati passati non sono indicativi di quelli futuri.
Il modo più semplice è il modulo di contatto in fondo alla pagina: indica l’argomento che ti interessa e qualche riga sulla tua situazione. Ti risponderemo nei giorni lavorativi.
Indica la tua città, l’argomento che ti interessa e qualche riga sulla tua situazione. Ti ricontattiamo nei giorni lavorativi per fissare un primo colloquio conoscitivo.